
Sebuah negara yang tiba-tiba kehabisan uang adalah hal yang aneh. Bukan secara harfiah; pabrik-pabrik tetap beroperasi, bangunan-bangunan tetap utuh, dan orang-orang terus bekerja. Namun, kepercayaan telah lenyap. Selain itu, sistem ekonomi dapat runtuh lebih cepat daripada yang dapat diprediksi siapa pun jika tidak ada kepercayaan.
Krisis ekonomi termasuk fenomena yang sulit dihentikan begitu dimulai, tetapi mudah dipelajari setelah terjadi. Hal ini telah berulang kali terjadi—di Thailand pada tahun 1997, di Indonesia beberapa bulan kemudian, dan di AS pada tahun 2008. Polanya hampir selalu sama: pertumbuhan yang sangat cepat dan tak terkendali, utang yang terus meningkat secara terselubung, diikuti oleh kepanikan yang menyebar seperti api di ladang kering.
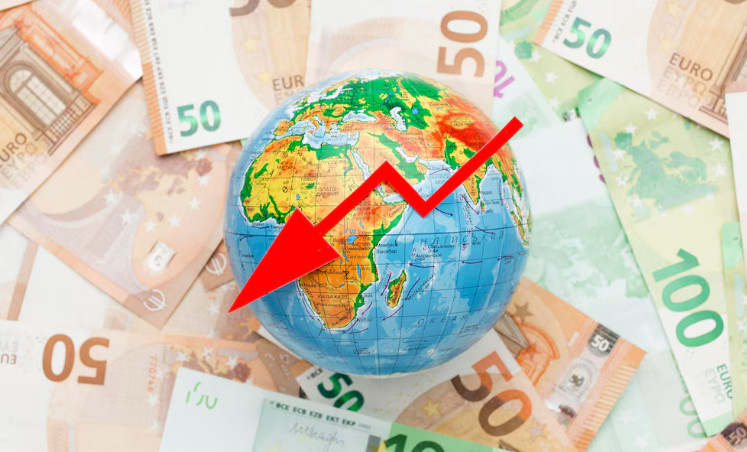
Fakta yang tampaknya sepele bahwa pemerintah Thailand tidak lagi mampu mempertahankan nilai tukar baht yang terikat pada dolar AS menandai awal krisis Asia tahun 1997. Pemerintah mengakhiri sistem nilai tukar tetap pada 2 Juli 1997. Modal asing melarikan diri dalam hitungan hari. Nilai tukar anjlok, investor menarik dananya dalam jumlah besar, dan ketakutan menyebar ke negara-negara tetangga. Gelombang yang sama menghantam Korea Selatan, Indonesia, dan Malaysia satu per satu. Cara kerja krisis memang mengkhawatirkan karena krisis tidak menunggu giliran.
Bukan hanya angka-angka ekonomi yang berkontribusi pada kehancuran akibat krisis Asia. Setiap penurunan PDB disebabkan oleh pemuda yang terpaksa menunda kuliah, usaha kecil yang tutup, dan keluarga yang kehilangan pekerjaan. Indonesia paling terdampak oleh hal ini. Nilai tukar rupiah tiba-tiba anjlok menjadi hampir Rp 17.000 dari nilai sebelumnya sekitar Rp 2.400 per dolar. Harga barang-barang kebutuhan pokok melonjak tajam dalam semalam. Setelah kerusuhan meletus di jalan-jalan Jakarta pada Mei 1998, Suharto, yang telah berkuasa selama tiga puluh satu tahun, akhirnya mengundurkan diri. Pasar hanyalah salah satu aspek dari ekonomi. Pasar adalah landasan dari segalanya.
Penyebab mendasar dari masalah tersebut kemudian dibahas secara luas oleh para ekonom. Beberapa mengutip struktur utang korporasi yang rapuh, di mana perusahaan swasta meminjam uang dalam dolar tetapi menghasilkan pendapatan dalam mata uang lokal tanpa perlindungan terhadap fluktuasi nilai tukar. Yang lain menyoroti “kroniisme”—praktik menentukan akses ke modal berdasarkan kedekatan dengan pusat kekuasaan, bukan efisiensi atau kemampuan. Keduanya mungkin benar. Jarang sekali krisis memiliki satu penyebab tunggal.
Selain itu, terdapat aspek psikologis yang sering diabaikan. Investor yang panik tidak berpikir jernih; mereka hanya berusaha melarikan diri. Hal ini mirip dengan fenomena “bank run” klasik, menurut ekonom Joseph Stiglitz dan Jeffrey Sachs: begitu satu orang menarik uangnya, yang lain mengikuti, bukan karena bank benar-benar bangkrut, melainkan karena mereka takut jika tidak bertindak cepat, giliran mereka yang akan menderita. Pola pikir kawanan semacam ini dapat dengan cepat mengubah masalah kecil menjadi bencana besar.
Untuk menstabilkan mata uang Korea Selatan, Thailand, dan Indonesia, IMF turun tangan dengan paket bantuan senilai $40 miliar. Namun, bantuan tersebut disertai syarat-syarat, termasuk kebijakan fiskal yang ketat, kenaikan suku bunga, dan pemotongan subsidi. Resep ini masuk akal secara teknis, di satu sisi. Namun, bagi masyarakat umum yang sudah terpuruk, “obat” tersebut terasa lebih buruk daripada penyakitnya. Apakah strategi IMF itu tepat atau justru memperparah penderitaan jangka pendek demi mencapai stabilitas jangka panjang masih menjadi perdebatan.
Tanda-tanda pemulihan mulai terlihat pada tahun 1999. Namun, pemulihan mata pencaharian dan pemulihan ekonomi bukanlah hal yang sama. Dalam waktu dua tahun, angka PDB mungkin membaik. Stabilitas politik, kohesi sosial, dan kepercayaan publik semuanya membutuhkan waktu yang jauh lebih lama. Misalnya, Indonesia membutuhkan waktu hampir sepuluh tahun untuk sepenuhnya memulihkan ritme ekonominya setelah serangkaian reformasi kelembagaan yang melelahkan.
Pelajaran paling penting dari semua ini mungkin tampak sederhana namun sering diabaikan: krisis ekonomi hampir selalu dapat diprediksi setelah kejadian berlalu, tetapi selalu tampak tak terduga saat terjadi. Tumpukan utang, spekulasi properti yang berlebihan, dan ketergantungan pada modal asing yang mudah ditarik kembali adalah indikator-indikatornya. Masalahnya adalah sangat sedikit orang yang memperhatikan peringatan-peringatan tersebut saat perekonomian sedang berkembang pesat. Pertumbuhan tidak terasa seperti tanda peringatan, melainkan seperti bukti kesuksesan. Selain itu, seringkali sudah terlambat untuk sekadar menekan tombol tunda ketika alarm akhirnya berbunyi.
